- Esta disparidad económica se sustenta en una agresiva integración vertical en la extracción de litio y refinado de cátodos, menores costos energéticos industriales y, sobre todo, una velocidad de desarrollo vertiginosa.
- El reporte concluye que la imposición de barreras arancelarias por parte de Bruselas resulta paliativa e insuficiente para compensar semejante diferencial de costos.
- Diferencia de costo de producción cercana a los 11.000 dólares (9.800 euros) por unidad ensamblada.
- Ciclos de desarrollo de vehículos de solo 24 meses frente a los 60 meses requeridos en Europa.
- Los márgenes operativos de las marcas tradicionales europeas cayeron del 13,2% al 6,9% en 2025.
- Los aranceles aduaneros resultan insuficientes para frenar el avance industrial de las marcas asiáticas.
Una ventaja estructural que desafía a la industria europea
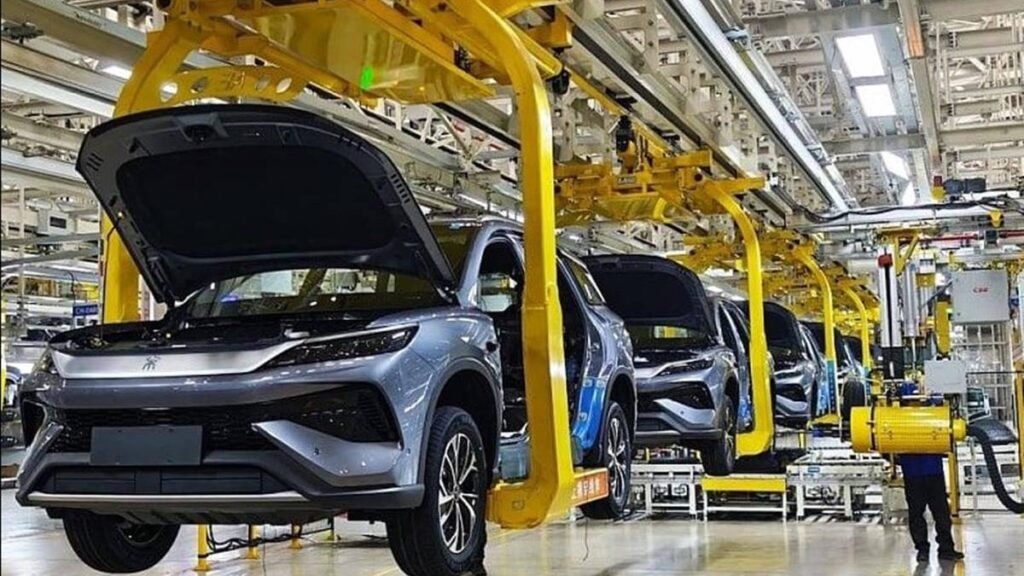
La brecha competitiva que separa a los fabricantes automotrices occidentales de las corporaciones chinas no obedece a factores coyunturales, sino a una abrumadora ventaja estructural en los costos fabriles, según advirtió un contundente informe elaborado por la consultora estratégica global AlixPartners y difundido por el portal ForoCochesEléctricos. El análisis calcula que producir un automóvil eléctrico en China cuesta en promedio unos 11.000 dólares (unos 9.800 euros) menos que ensamblar un vehículo equivalente en factorías europeas, una asimetría que erosiona gravemente la competitividad de las marcas tradicionales en su propio territorio doméstico. El estudio recalca que la ventaja asiática se amplía cada año gracias a la automatización masiva de las megafactorías y al control casi monopolístico de la cadena de suministro de componentes críticos.
Esta disparidad económica se sustenta en una agresiva integración vertical en la extracción de litio y refinado de cátodos, menores costos energéticos industriales y, sobre todo, una velocidad de desarrollo vertiginosa. Mientras las marcas europeas tardan hasta cinco años (60 meses) en concebir y homologar un modelo desde cero, los constructores asiáticos completan todo el ciclo en apenas 24 meses. Esto se traduce en que hasta el cien por ciento de las ventas de los fabricantes chinos corresponde a modelos lanzados en los últimos tres años, frente a menos de un tercio en Europa. Esta capacidad de respuesta comercial permite a las firmas chinas lanzar actualizaciones estéticas y de batería con una agilidad comparable a la industria de la electrónica de consumo y telefonía móvil.
Límites arancelarios y necesidad de reconversión
El reporte concluye que la imposición de barreras arancelarias por parte de Bruselas resulta paliativa e insuficiente para compensar semejante diferencial de costos. Ante la caída de los márgenes operativos de las firmas continentales del 13,2% al 6,9%, AlixPartners insta a las marcas europeas a implementar inteligencia artificial en ingeniería y aprovechar los 2,5 millones de capacidad ociosa en quince plantas de montaje cerrando alianzas. Los analistas advierten que sin una profunda reestructuración de costes y una simplificación de plataformas, los constructores históricos corren el riesgo de perder irremediablemente cuota en los segmentos de volumen.
En Ecuador, donde las marcas procedentes de China lideran con holgura los segmentos de entrada y todocaminos familiares, estos números demuestran que la competitividad asiática se apoya en una sólida eficiencia productiva que continúa transformando las reglas del mercado automotor internacional. En los mercados latinoamericanos, la llegada continuada de modelos eléctricos asiáticos a precios altamente competitivos acelera la transición energética y desafía el tradicional dominio de las marcas occidentales.